Foundary
中国市场上具身公司的热潮相当比例是模型溢价,市场认为具身模型和大模型是显著不同的两种技术,在 ChatGPT/Claude moment for 具身尚未出现的前夜,提前下注具身赛道有机会投出下一个 OpenAI 。
“下一个 OpenAI”带来的快速的大额融资并不是免费的,具身公司被赋予了极高的期望,导致诸多公司出现商业 Vision 趋同的情况——纷纷组建自己的 data infra,模型训练和灵巧手/人形机器人制造团队。商业 Vision 趋同不光会招致本公司的精力分散,行业内的不健康内卷,还有一点——就是吸引了既存巨头的火力。一个代表事件就是 OpenAI 中断和 Figure 的合作,开始自研人形机器人,不光是 OpenAI ,Google + Boston 动力,SpaceXSI + Tesla ,多家 frontier lab 都在此开始投入重金布局。很有可能具身/世界模型赛道越炒越热的同时,也可能预示着庞大的资本开支可能并不是创投生态负担得起的。比如世界模型的旗帜模型之一,李飞飞成立的 World Labs 也加入了 AMD 。
从产品进展上,GPT-6-Astra 展示了显著的空间智能,银河通用的评测下在仿真环境 Astra 超过了很多具身模型。的确,超级/人工智能的可以吸引最前沿的 Researcher/Founder,模型/智能溢价也能在资本市场上带来的高估值,但同时也完全在半导体-模型巨头的火力覆盖下,空间智能并不是一个特殊的存在,也同时是 OpenAI 和 Antropic 追求通用智能的一个关卡。
对于处在中国的创业公司来说,我认为,过于关注在模型,尤其是闭源模型上来说更多是毒药而非解药。即使我们观测到中国的模型公司训练模型使用的算力效率,数据效率都远远超出美国同行,中国的 Researcher/工程师非常擅长训练模型,但是具身并不是只有模型,而训模型必须要抢算力,创业公司的精力很有限,不光要在产品上和模型公司竞争,还要在算力市场上和模型公司竞争,处于一个腹背受敌的危险境地之下。一个简要的公式就是算力市场价格在每年 3x,OpenAI/Antropic 的收入在 10x,他们会不断得加码购买算力来扩张疆域。
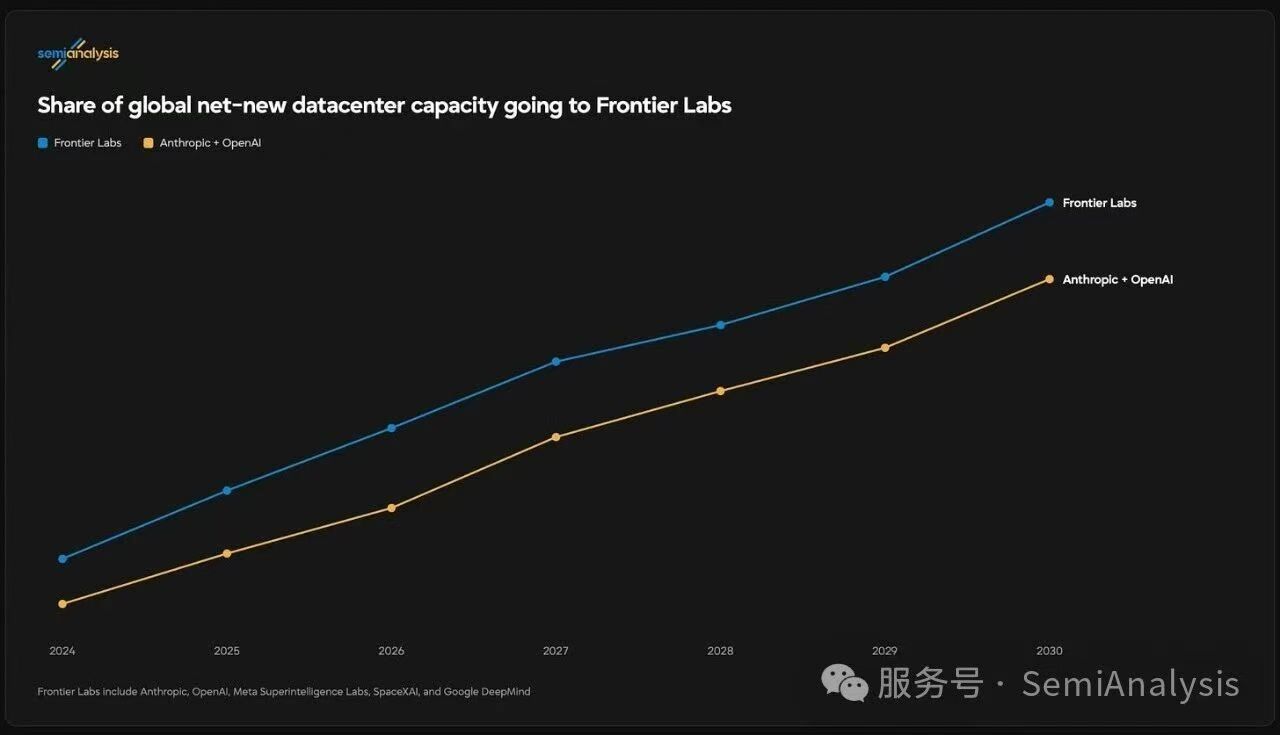
与其与 frontier labs 面对面竞争,相反,成为他们的供应链我认为是更好的选择。不光是英伟达一样卖铲子,hyperscaler 也就是各个云服务商为 token 的分发提供了关键的销售渠道,甲骨文和 SpaceXSI 也积极得筹建数据中心租赁给模型公司。
但这里有一个陷阱,数据不像芯片一样也是一个卖铲子的生意,尤其是在中国。因为芯片的供应商是很少的,芯片是否可用是相对容易给出结论的。AI 数据的供应商是非常多的,甚至有其他手段,比如 RL 过程中的合成数据,蒸馏其他模型都可以拿到数据;而确定数据是否对模型有贡献是一个非常难说的玄学。产品的交付验收缺乏量化客观标准,会让数据生意转成一个关系驱动的生意,AI 数据生意非常依赖 connection 。有传闻 Scale AI 的创始人 Alex Wang 和 Sam Altman 在新冠期间是室友。尽管是分别都是亿万富豪,硅谷仍然有合租的文化。我认为关系型生意不是不能做,而是不适合作为 VC 支持的规模化生意。已经有头部的订单和快速的营收了,为什么要去接受外部投资稀释股份呢?Scale AI 已经被 meta 收购失去了中立地位,补上了一些空白的 Surge AI 就是知名的自筹资公司。Mercor 是 VC 投资的,但我计算股权稀释非常少,比如最近的 7月融资出让 2.5% 的股份融资 5亿美元。
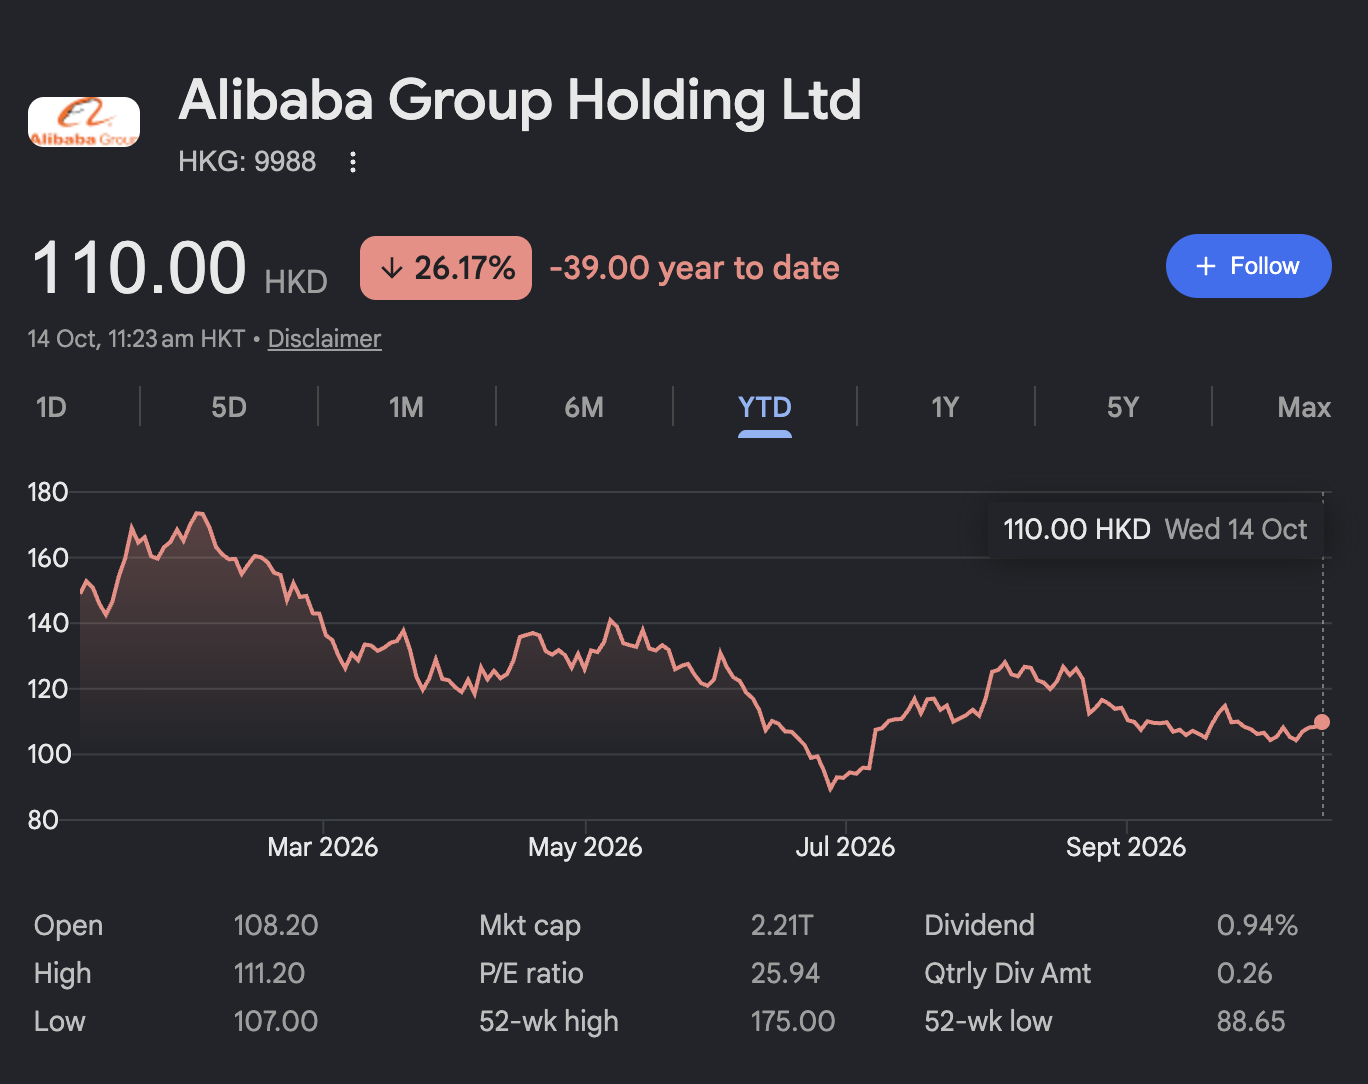
所以我认为比如云,算力和数据尽管是模型公司的刚需,都是不适合 VC 支持的创业公司的。因为中国的 AI 和商业生态还有市场深度等等和美国有些许不同,这些在美国成规模的商业模式,在中国会变得 1/10 甚至更小且竞争更激烈,比如阿里云就在考虑只提供千问模型,下架 DeepSeek Kimi 和智谱。
所以我认为,扎根中国的 AI 创业者在思考为模型公司提供商业价值的时候,不应该盲目模仿美国,而是应该发挥最大的本土优势。相比于美国,中国的 IT 市场,软件服务就一直是劣势,连大厂自己都做得灰头土脸。
但是中国/亚洲的制造业其实相比于美国有巨大的优势,药明康德,工业富联和台积电都是典型的例子。要在中国创业拿到大结果我认为还是要发挥主场优势,比如在工业和制造场景。我认为是合理的,具身智能的最终梦想——生产能制造,修复和迭代自己的机器人。一定会牵扯到非常复杂的供应链管理和整合,机械零件的创新,在工厂落地部署等等,这些是那些硅谷模型公司不擅长不愿意但不得不做的事情。
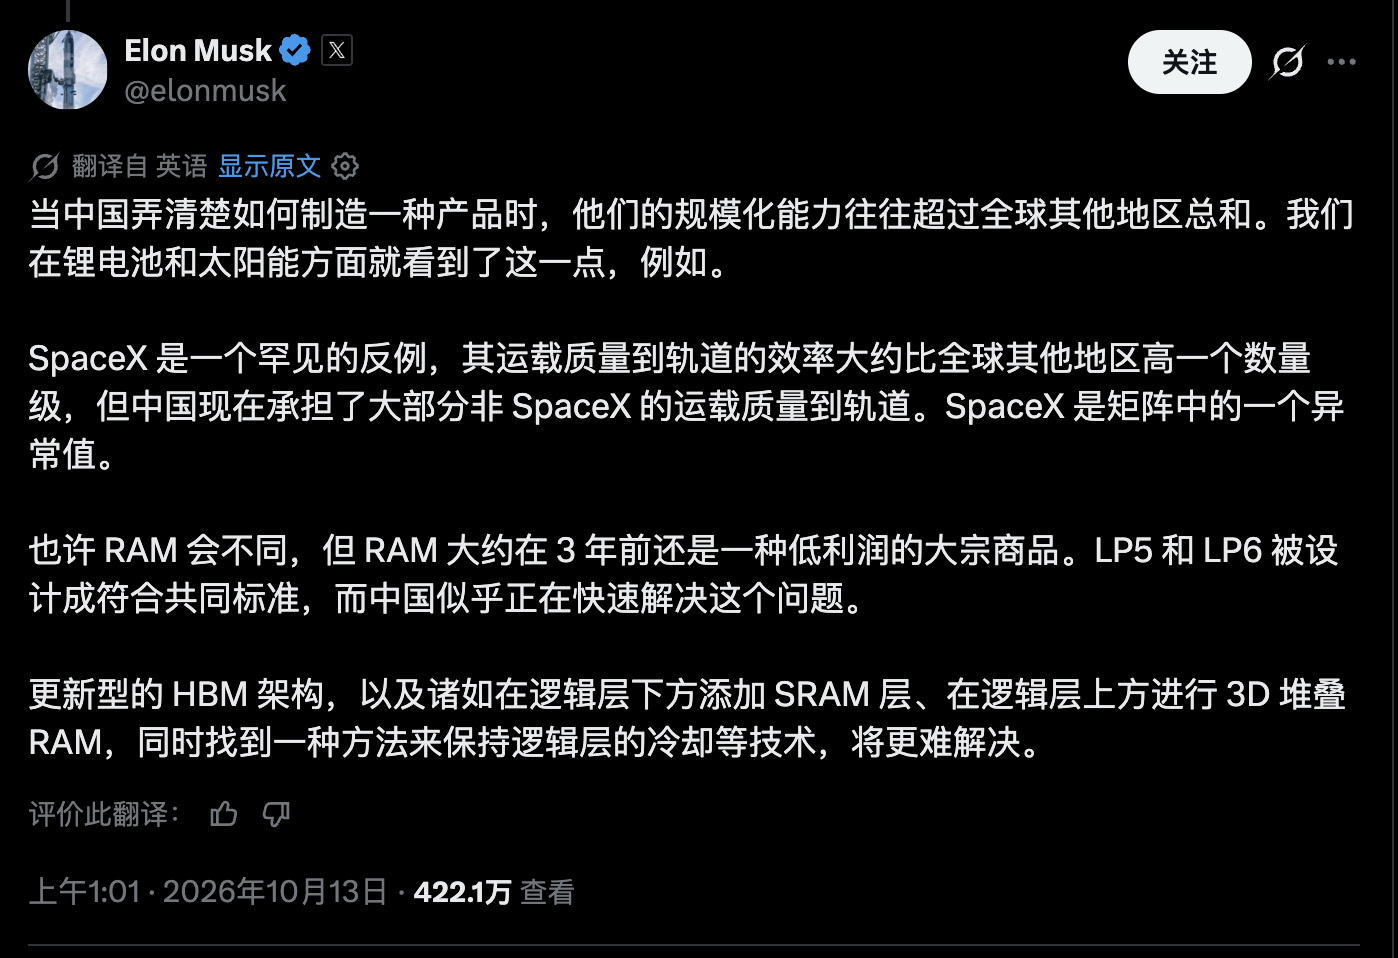
给模型提供真实世界反馈信号 A physical component which provides tools and feedback for model 会